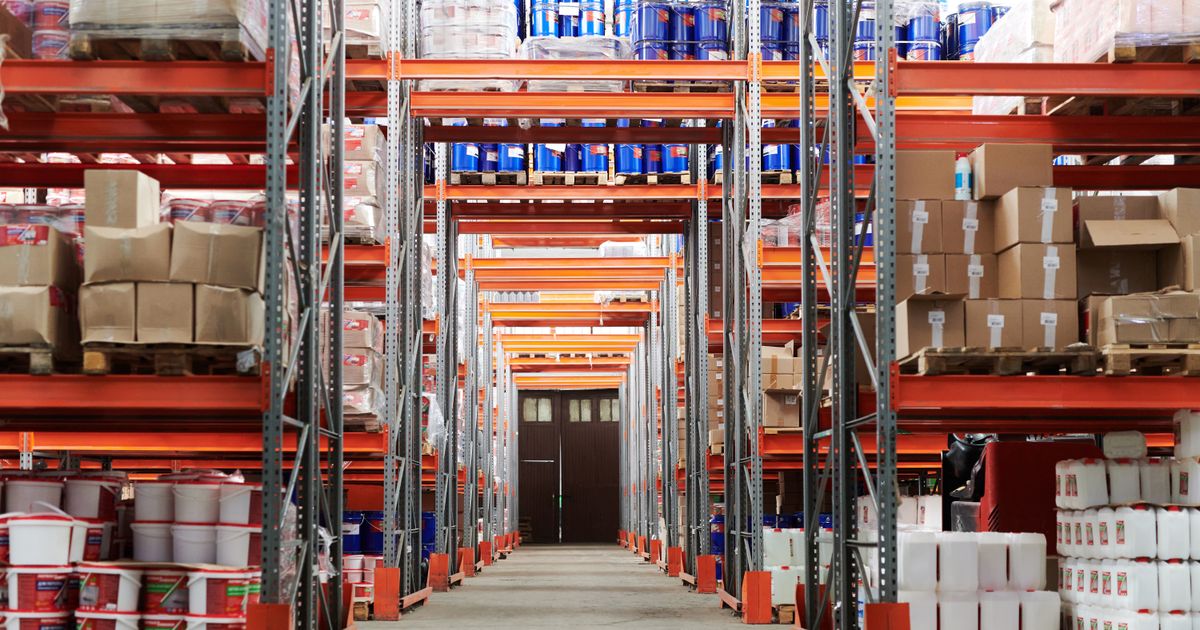
Инвентаризацията се помни като „броене на стоката”, но законът я поставя по-широко: тя обхваща и активите, и пасивите, и служи на едно — отчетът да показва това, което наистина го има.
Кой е длъжен и кой не
Задължението е общо: всяко предприятие извършва инвентаризация най-малко веднъж годишно.
Изключението е по размер. Предприятията, чиито нетни приходи от продажби не надвишават 102 258,68 € за текущия отчетен период, не са длъжни да я извършват.
⚠️ Прагът е записан в закона в левове и се превалутира по фиксирания курс.
Освобождаването е от задължението, не от ползата. Фирма под прага, която не е броила нищо две години, обикновено открива разликата тогава, когато вече не може да я обясни.
Кога се прави
Инвентаризацията предшества съставянето на годишния финансов отчет — тя е източникът на данните, не проверка след тях. Затова обичайният момент е края на календарната година или дните около него.
Отделно тя се извършва и по решение на ръководителя на предприятието, както и по искане на органите на съдебната власт или на други органи, когато закон го предвижда.
Какво обхваща
Не само стоките на склад. Проверяват се:
- материалните запаси — стоки, материали, продукция;
- дълготрайните активи — техника, обзавеждане, автомобили;
- паричните средства в брой и по сметки;
- вземанията от клиенти и задълженията към доставчици.
Последните две са и най-често пропусканите. Стар и несъбираем дълг, който продължава да стои като вземане, прави отчета по-добър, отколкото е — и точно това инвентаризацията е длъжна да хване.
Какво следва от разликите
Когато преброеното се разминава със счетоводните данни, разликата се отразява в отчета — липсите и излишъците не остават „за после”.
Данъчното им третиране обаче зависи от причината: липса от кражба, от брак, от естествени фири или от техническа грешка не се третират еднакво. Това е моментът, в който документирането на причината струва повече от самото броене.
Мястото ѝ в годишното приключване
Инвентаризацията е първата стъпка от годишния цикъл, а последната е обявяването на отчета в Търговския регистър — със срок 30 септември, разгледан в подаването на ГФО.
Между двете стои същинската работа по приключването, която е част от годишното счетоводно приключване.
Често задавани въпроси
Задължителна ли е инвентаризацията за всяка фирма?
Не. Предприятията с нетни приходи от продажби до 102 258,68 € за текущия отчетен период не са длъжни да я извършват. За всички останали е задължителна поне веднъж годишно.
Кога се прави инвентаризацията?
Преди съставянето на годишния финансов отчет — обичайно в края на календарната година. Тя дава данните за отчета, а не проверява готовия отчет.
Само стоките ли се инвентаризират?
Не. Обхватът е активите и пасивите — включително паричните средства, вземанията от клиенти и задълженията към доставчици.
Колко често трябва да се прави?
Най-малко веднъж годишно. По решение на ръководителя може и по-често.
Какво става при установена липса?
Разликата се отразява счетоводно, а данъчното третиране зависи от причината за нея. Затова причината се документира в момента на установяването, не по-късно.
Източници: Закон за счетоводството, чл. 28, ал. 1, 2 и 3.